Ce que vous verrez dans cet article
- Étape 1 : Accepter la succession avant de penser à vendre
- Étape 2 : Changement de titulaire enregistré
- Étape 3 : La fiscalité que personne ne calcule avant de fixer les prix
- Le cas spécifique de l'héritier non résident
- Quand il est judicieux de vendre et quand il faut attendre
- L'étape suivante
- Questions fréquentes
La plupart des propriétaires qui héritent d'un bien immobilier en Andorre essaient de le vendre avant d'en avoir régularisé la titularité. C'est l'erreur la plus fréquente et celle qui retarde le plus l'opération : sans l'acceptation de la succession, il n'y a aucun vendeur légal. L'acheteur peut se présenter, le prix peut être convenu, et l'opération ne peut malgré tout pas être conclue.
Ce qui suit est la séquence correcte pour vendre un bien immobilier hérité en Andorre, avec les délais réels et les points où les héritages transfrontaliers bloquent le plus.
Étape 1 : Accepter la succession avant de penser à vendre
Le processus commence par l'acceptation formelle de la succession devant un notaire andorran. Cela s'applique que l'héritier réside en Andorre ou qu'il vive en Espagne, en France ou dans tout autre pays européen.
La documentation de base nécessaire à cette phase :
Documents nécessaires pour accepter l'héritage
- Acte de décès du de cujus
- Testament établi en Andorre ou, à défaut, certificat de dernières volontés du pays de résidence du défunt
- Pièces d'identité de tous les héritiers
- Note simple du bien immobilier auprès du Registre de la Propietat d’Andorre
Si le testateur avait rédigé un testament en dehors d'Andorre, il convient de vérifier sa validité dans la Principauté par le biais Portail juridique d'Andorre, étant donné que la réglementation andorrane réglemente spécifiquement la reconnaissance des testaments étrangers.
Supposer que le testament espagnol ou français est directement exécutoire en Andorre sans homologation préalable. Ce n'est pas le cas, et le processus de validation ajoute entre 4 et 8 semaines au délai total.
Étape 2 : Changement de titulaire enregistré
Une fois l'héritage accepté devant notaire, il convient de procéder à l'inscription du changement de titularité au registre foncier. Ce n'est qu'à ce moment-là que l'héritier figure légalement comme propriétaire du bien immobilier et peut entamer toute procédure de vente.
Le délai indicatif à compter de la signature notariale varie de 2 à 6 semaines, selon la charge de travail du registre et la complexité documentaire de la succession.
Si un acheteur fait pression pour signer un contrat de réservation ou des arrhes avant que le changement de titulaire ne soit inscrit, il est préférable de structurer le contrat avec une clause suspensive qui conditionne l'opération à l'inscription. Sans cette clause, l'héritier assume un risque juridique réel. L'article sur réservation et arrhes en Andorre détaille comment rédiger cette condition.
Étape 3 : La fiscalité que personne ne calcule avant de fixer les prix
Vendre un bien immobilier hérité en Andorre a deux impacts fiscaux distincts qu'il convient de calculer avant de fixer le prix de sortie sur le marché.
Impôt sur les plus-values lors des transmissions de biens immobiliers
Cet impôt taxe le gain réalisé entre la valeur d'acquisition et le prix de vente. Dans le cadre d'un héritage, la valeur d'acquisition prise comme référence est la valeur déclarée dans l'acte d'acceptation de succession, et non le prix initial payé par le défunt.
Le taux d'imposition est régressif : il commence à environ 25% pour les ventes réalisées au cours de la première année suivant l'acquisition et diminue progressivement jusqu'à devenir nul après 10 ans de détention, conformément à la réglementation disponible sur le Portail juridique d'Andorre.
Si l'héritier accepte la succession en 2025 et vend en 2026, il est imposé au taux maximum sur la différence entre la valeur déclarée dans la succession et le prix de vente. Déclarer une valeur de succession faible pour réduire l'impôt sur les successions peut augmenter significativement la plus-value lors de la vente. Ce calcul doit être fait avant de signer l'acte d'acceptation, et non après.
Impôt sur les Successions et Donations
Andorre applique un impôt sur les successions dont le taux varie en fonction du degré de parenté avec le défunt et de la valeur du patrimoine hérité. Les héritiers directs (conjoint, enfants) bénéficient de taux réduits ou d'exonérations partielles. Les héritiers de second ou troisième degré sont imposés à des taux significativement plus élevés.
La réglementation spécifique et les tranches applicables sont disponibles via le Gouvernement d'Andorre.
Liquider l'impôt de succession avec une valorisation du bien immobilier en dessous du prix du marché pour réduire la charge fiscale immédiate, sans calculer l'impact sur la plus-value lors de la vente. Ce sont deux impôts liés, et optimiser l'un sans considérer l'autre engendre une facture plus élevée pour l'ensemble de l'opération.
Le cas spécifique de l'héritier non résident en Andorre
Lorsque l'héritier vit en dehors de la Principauté, le processus de vente d'un bien immobilier hérité en Andorre ajoute une couche de complexité qui allonge les délais et multiplie les documents nécessaires.
Les points critiques dans les successions transfrontalières :
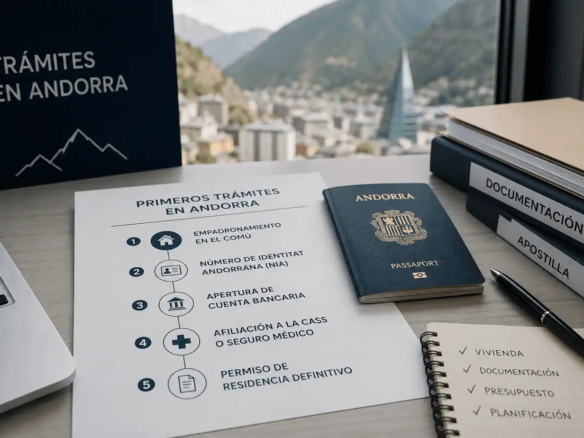
- Légalisation de documents étrangers. Toute la documentation émise en dehors d'Andorre (certificats de décès, testaments, procurations notariales) doit être apostillée conformément à la Convention de La Haye avant d'être valide devant un notaire andorran.
- Représentation en Andorre. Si l'héritier ne peut pas se rendre dans la Principauté pour chaque démarche, il doit accorder une procuration à un représentant local. Cette procuration doit également être apostillée si elle est établie à l'étranger.
- Compte bancaire andorran. Le produit de la vente d'un bien immobilier en Andorre est généralement réglé par le biais d'un compte bancaire dans la Principauté. L'ouverture d'un compte en tant que non-résident nécessite des documents spécifiques qu'il convient de préparer en parallèle de la procédure de succession, et non à la fin.
Quand il est judicieux de vendre et quand il faut attendre
La vente immédiate n'est pas toujours la décision la plus rentable. Il y a deux scénarios où attendre améliore considérablement le résultat économique :
- Si l'héritage est accepté avec une valorisation de marché élevée et que le bien immobilier est vendu en moins de 10 ans, la plus-value est imposable. Pour les biens immobiliers de grande valeur dans des paroisses comme Escaldes-Engordany o Andorre-la-Vieille, cette différence peut être pertinente.
- Si le marché connaît une période de faible demande, mettre le bien immobilier en vente dans l'urgence se traduit généralement par des baisses de prix que l'héritier n'aurait pas besoin d'assumer avec un mois de marge supplémentaire.
La évaluation immobilière avant de prendre la décision de vendre, permettez d'avoir cette donnée sur la table bien à l'avance.
L'étape suivante
Avec le changement de titularité enregistré et la fiscalité calculée, le processus de vente peut être structuré avec discernement. En partageant la paroisse où se situe le bien, l'année d'acceptation de la succession et les principales caractéristiques de la propriété, l'équipe de service de vente Préparez une évaluation argumentée et un plan de commercialisation qui évitent les deux erreurs les plus courantes : arriver sur le marché trop tôt ou le faire avec un prix qui ne reflète pas la valeur réelle de l'actif.
Foire aux questions sur la vente d'un bien immobilier hérité en Andorre
Puis-je vendre un appartement hérité en Andorre avant d'accepter la succession ?
Non. Sans l'acceptation formelle de l'héritage devant notaire et l'inscription du changement de titularité au Registre de la Propriété, l'héritier ne figure pas comme propriétaire légal et ne peut formaliser aucune vente, même s'il existe un accord verbal avec un acheteur.
Quel est le montant des impôts à payer lors de la vente d'un bien immobilier hérité en Andorre ?
Deux impôts distincts s'appliquent : l'« Impost de Successions i Donacions » lors de l'acceptation de la succession (variable en fonction du degré de parenté et de la valeur) et l'Impôt sur les plus-values lors de la vente, dont le taux commence à environ 25% la première année de détention et diminue progressivement jusqu'à l'exonération à partir de 10 ans.
Combien de temps prend tout le processus si l'héritier ne vit pas en Andorre ?
En plus du délai standard d'acceptation et d'inscription, un héritier non résident doit ajouter le temps d'apostille des documents étrangers (Convention de La Haye) et, dans de nombreux cas, l'ouverture d'un compte bancaire andorran, ce qui peut ajouter plusieurs semaines supplémentaires au processus.